Экономика и управление топливом: как разделить затраты на закупку и хранение топлива
Подписывайтесь на рассылку
Раз в неделю будем присылать вам дайджест с самыми полезными статьями.
Сопутствующие товары


Новости |
29 сентября, 2026 г.
Время чтения:
5
В счёте поставщика видна стоимость партии, но она не показывает все расходы предприятия на топливо. Доставка, содержание резервуара, обслуживание раздаточного оборудования и средства, связанные в запасе, могут находиться в разных бюджетах. Управление затратами на топливо требует сначала разделить эти составляющие, а затем собрать их в сопоставимый расчёт.
Ниже — подход для внутренних управленческих решений. Он помогает сравнить варианты снабжения; правила бухгалтерского отражения операций определяются отдельно.
Задайте границы расчёта
Выберите период, площадку и объект сравнения. Не включайте монтаж только в один вариант, сравнивая его с текущими расходами другого.
Определите единицу результата: для закупки удобен принятый литр, для работы заправочного пункта — выданный. Внутри одного показателя знаменатель должен оставаться одинаковым.
Согласуйте налоговую базу сравнения сумм и назначьте ответственного за методику до сбора данных.
Разнесите расходы по понятным группам
| Группа | Что включить | Как избежать ошибки |
|---|---|---|
| Закупка | Стоимость принятой партии по документам | Не считать всю оплату расходом топлива за период |
| Доставка | Перевозка и согласованные сопутствующие услуги | Проверить, не включены ли они в стоимость поставки |
| Хранение | Содержание ёмкостей, осмотры, необходимые работы | Выделить расходы конкретной площадки |
| Отпуск и учёт | Работа раздаточного оборудования и системы регистрации | Не смешивать с потреблением топлива техникой |
| Инфраструктура | Приобретение, монтаж и подготовка площадки | Отдельно показать первоначальные вложения |
| Финансирование запаса | Расчётная стоимость связанных средств | Отделить оценку от фактического платежа |
Для общих расходов нескольких объектов зафиксируйте правило распределения и применяйте его последовательно.
Не смешивайте закупленное и использованное
Крупная поставка увеличивает платёж текущего месяца, но часть топлива может остаться в резервуаре. Если всю оплату разделить на выдачу того же месяца, показатель будет зависеть от даты закупки и размера запаса. Это затруднит сравнение соседних периодов.
Для количественной сверки используйте баланс:
Расчётный остаток на конец = остаток на начало + поступление − отпуск ± документированные корректировки.
Сопоставьте расчётный остаток с измеренным. Необъяснённую разницу оставьте отдельной строкой для разбора. Прежде чем относить её к потерям, проверьте время измерений, единицы, документы приёмки и настройки измерительной системы.
Стоимость выданного топлива определяйте по единому принятому на предприятии подходу, чтобы изменение метода оценки не искажало динамику.
Как учитывать хранение
Разделите расходы, связанные с наличием инфраструктуры, и расходы, зависящие от интенсивности работы. Например, обслуживание резервуара и энергопотребление насоса имеют разные причины возникновения.
Простой управленческий показатель:
Удельные расходы хранения = расходы хранения за период / выбранный объём за тот же период.
Если знаменатель — выданные литры, назовите показатель «расходы хранения на выданный литр». При снижении выдачи он может увеличиться даже без роста общей суммы. Поэтому рядом с удельной величиной показывайте абсолютные расходы и загрузку объекта.
Запас и связанные средства
Для оценки связанных средств используйте средний запас, срок хранения и принятую внутри предприятия ставку. Отделяйте расчётную оценку от обязательного платежа.
Большая партия уменьшает частоту доставки при том же расходе, но увеличивает средний запас. Оценивайте оба эффекта и доступность снабжения.
Как сравнить собственный пункт и внешние заправки
Сравнивайте одинаковую потребность техники за один период. Для собственного пункта учтите площадку, оборудование, обслуживание и приёмку. Для внешних заправок — условия обслуживания и отклонения от маршрутов.
Первоначальные вложения отделяйте от регулярных расходов. При распределении их во времени укажите горизонт; не включайте полную сумму и её распределённую часть в один итог.
Подобрать состав оборудования для рассмотрения можно в разделе мини-АЗС Гарвекс. Стоимость конкретной конфигурации — по запросу; состав поставки и необходимые работы уточнит менеджер Гарвекс.
Какие данные собрать для автоматизации
Для поступления, отпуска, остатка и корректировок определите дату, источник объёма, ответственного и связь с техникой или подразделением.
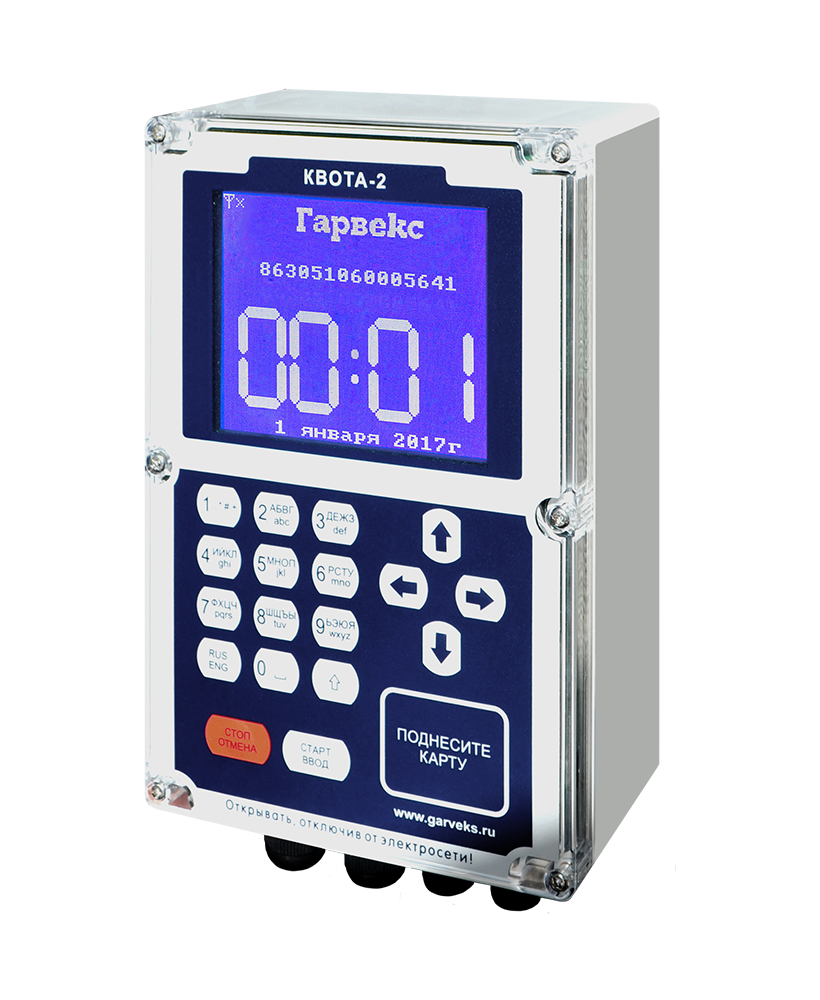
На странице контроллеров «Квота» Гарвекс описаны фиксация заправок, передача сведений в «АЗС-Онлайн» и возможность интеграции с системами учёта предприятия. Конкретную конфигурацию обмена с 1С и другим оборудованием уточнит менеджер Гарвекс. Цена контроллера — по запросу.
Методику распределения расходов задаёт предприятие. Полная стоимость топлива должна связывать каждую сумму с операцией, периодом и правилом включения в расчёт.
Вывод
Разделяйте закупку, доставку, хранение и инфраструктуру, сверяйте остатки и сравнивайте варианты в одинаковых границах. Для консультации по оборудованию направьте в Гарвекс объём выдачи, график поставок и описание действующего учёта. Это поможет обсудить состав решения без необоснованных обещаний экономии.
