Топливный кризис 2025–2026: как разобрать расходы на экстренные поставки в ретроспективе
Подписывайтесь на рассылку
Раз в неделю будем присылать вам дайджест с самыми полезными статьями.
Сопутствующие товары
Новости |
28 октября, 2026 г.
Время чтения:
7
Зачем разбирать экстренные поставки задним числом
Экстренную закупку обычно оценивают по срочному результату: топливо доставили, работа продолжилась. Но для управленческого решения этого недостаточно. Чтобы понять, оправдались ли дополнительные затраты, нужно восстановить обстоятельства закупки, разделить её стоимость на составляющие и сопоставить итог с последствиями альтернативы — ожидания, сокращения потребления или остановки работ.
Разбор расходов за 2025–2026 годы стоит строить по данным конкретной организации: договорам, счетам, накладным, путевым листам, внутренним заявкам и документам приёмки. Само название периода или слово «кризис» не объясняют, почему возникла срочная потребность и сколько она стоила именно вашему предприятию. Выводы должны опираться на подтверждённые операции, а не на общие предположения о рынке.
Цель анализа — не просто найти закупку с высокой ценой за литр. Важно выяснить, какая часть удорожания была связана с топливом, какая — с доставкой и срочностью, а какие расходы появились из-за позднего обнаружения потребности или недостатка информации.
Сначала задайте границы анализа
До подсчётов определите, какие поставки считать экстренными. Например, включите в выборку закупки, оформленные вне обычного графика, доставленные по срочной заявке или выполненные альтернативным способом из-за конкретного сбоя снабжения. Критерий нужно записать заранее и применять одинаково ко всем сравниваемым случаям.
Затем зафиксируйте период и объект анализа:
- отдельная площадка, автопарк или подразделение;
- конкретный вид топлива;
- даты заявки, согласования, отгрузки и приёмки;
- объём и фактическое назначение поставки;
- обычный канал снабжения и использованный экстренный вариант.
Если объединить в одной выборке разные виды топлива, регионы, условия доставки и задачи, средние значения могут скрыть существенные различия. Для сопоставимости сначала разделите операции на однородные группы, а уже потом подводите общий итог.
Полезно также разделить факты и объяснения. Дата отгрузки и сумма в счёте — документальные сведения. Причина задержки или оценка «поставщик подвёл» — интерпретация, которую нужно подтвердить перепиской, заявкой или другим источником.
Разложите стоимость на составляющие
Для каждой поставки восстановите полную стоимость, а не только цену топлива. Рабочая таблица может включать такие поля:
| Блок затрат | Что проверить |
|---|---|
| Топливо | Объём, цена за единицу, сумма по документам |
| Доставка | Отдельная плата за перевозку или включение в стоимость |
| Срочность | Доплаты и условия, прямо указанные в документах |
| Сопутствующие расходы | Подтверждённые сборы, услуги и затраты на оформление |
| Последствия ожидания | Подтверждённые потери или дополнительные расходы при задержке |
| Документальная основа | Счёт, договор, накладная, заявка, акт или расчёт |
Не складывайте разные статьи затрат в одну строку «надбавка за кризис». Если поставщик выставил общую сумму без расшифровки, отметьте её как неразделённую и не приписывайте отдельным причинам. При необходимости запросите детализацию и сохраните ответ вместе с материалами анализа.
Для сопоставления рассчитайте фактическую стоимость единицы топлива по каждой операции. В числитель включайте только те расходы, которые можно документально отнести к этой поставке; в знаменатель — подтверждённый объём принятого топлива. Отдельно покажите расчёт с доставкой и без неё. Такой формат помогает увидеть, меняется ли вывод, если сравнивать только закупочную цену или полную стоимость получения топлива на объекте.
Сравнивайте с подходящей базой
У экстренной поставки должен быть корректный ориентир. Сравнение с одной средней ценой за весь год может быть некорректным, если различались вид топлива, место доставки, объём заказа или условия договора.
В качестве базы можно использовать фактические обычные закупки той же организации, максимально близкие по условиям. Если таких операций нет, обозначьте ограничение прямо: точного сопоставимого ориентира не найдено. Не подменяйте отсутствующие данные рыночной оценкой без надёжного источника и ссылки.
Для каждого сравнения полезно показать:
- фактические условия экстренной поставки;
- выбранную базу сравнения и почему она подходит;
- разницу в полной стоимости;
- ограничения расчёта;
- какие документы подтверждают результат.
Разница в цене сама по себе не означает, что решение было ошибочным. Если ожидание привело бы к подтверждённым потерям, их можно сопоставить с дополнительной стоимостью срочной поставки. Но потери от простоя нельзя придумывать задним числом: используйте только данные, которые организация действительно фиксировала, и отдельно поясняйте метод расчёта.
Восстановите ход событий
Цифры показывают размер расходов, но не всегда раскрывают причину. Составьте хронологию по каждой значимой закупке: когда появилась потребность, когда её обнаружили, когда направили заявку, когда получили подтверждение и когда приняли топливо.
На этой шкале проверьте:
- был ли известен ожидаемый расход;
- существовала ли дата, к которой топливо требовалось на объекте;
- когда стало понятно, что обычная поставка не укладывается в срок;
- кто и на основании каких данных выбрал экстренный вариант;
- были ли альтернативы и почему от них отказались;
- какие сведения о фактическом расходе были доступны на момент решения.
Не превращайте хронологию в поиск виноватого. Её задача — обнаружить этап, где проблема стала видимой, и понять, можно ли было принять решение раньше или с лучшими данными. Если документы не позволяют установить причину, так и укажите: «причина не подтверждена». Это точнее, чем делать уверенный вывод на основе поздних воспоминаний.
Проверьте качество исходных данных
Перед расчётом сверьте заявки, счета, накладные и внутренний учёт. Обратите внимание на расхождения в объёмах, датах, единицах измерения и составе суммы. Отдельно отметьте возвраты, корректировки и частичные поставки. Если один счёт относится к нескольким объектам, способ распределения расходов должен быть понятным и одинаково применяться во всей выборке.
Для каждого показателя полезно указать источник и статус: подтверждён документом, рассчитан из документов или оценён. Оценочные значения не следует выдавать за фактические. Если информация неполная, сохраните исходные данные и покажите диапазон или несколько сценариев вместо одного ложного точного результата.
Такой порядок особенно важен, когда экстренных операций немного. Одна необычная поставка может заметно изменить среднее значение, но это ещё не доказывает, что она отражает типичную ситуацию. Показывайте не только среднее, но и отдельные операции, объясняя выбросы и условия, которые от них отличались.
Какие уроки вынести для устойчивости снабжения
Ретроспектива становится полезной, когда заканчивается конкретными действиями. По итогам анализа можно определить, какие сведения о потреблении нужно собирать регулярно, кто отслеживает остатки, при каком условии эскалируется риск задержки и какие документы должны подтверждать экстренное решение.
Разделите предложения на три группы:
- Предупреждение: улучшить планирование потребности и сроки подачи заявок.
- Реагирование: заранее определить порядок согласования альтернативной поставки и фиксации её причин.
- Контроль: регулярно сверять расчётные и фактические объёмы, расходы и даты приёмки.
Не назначайте нормативы без исходных данных. Порог остатка, объём резерва и частота проверки зависят от расхода, графика поставок и условий конкретного объекта. Их следует устанавливать по истории организации, а затем пересматривать, если изменились процессы или потребление.
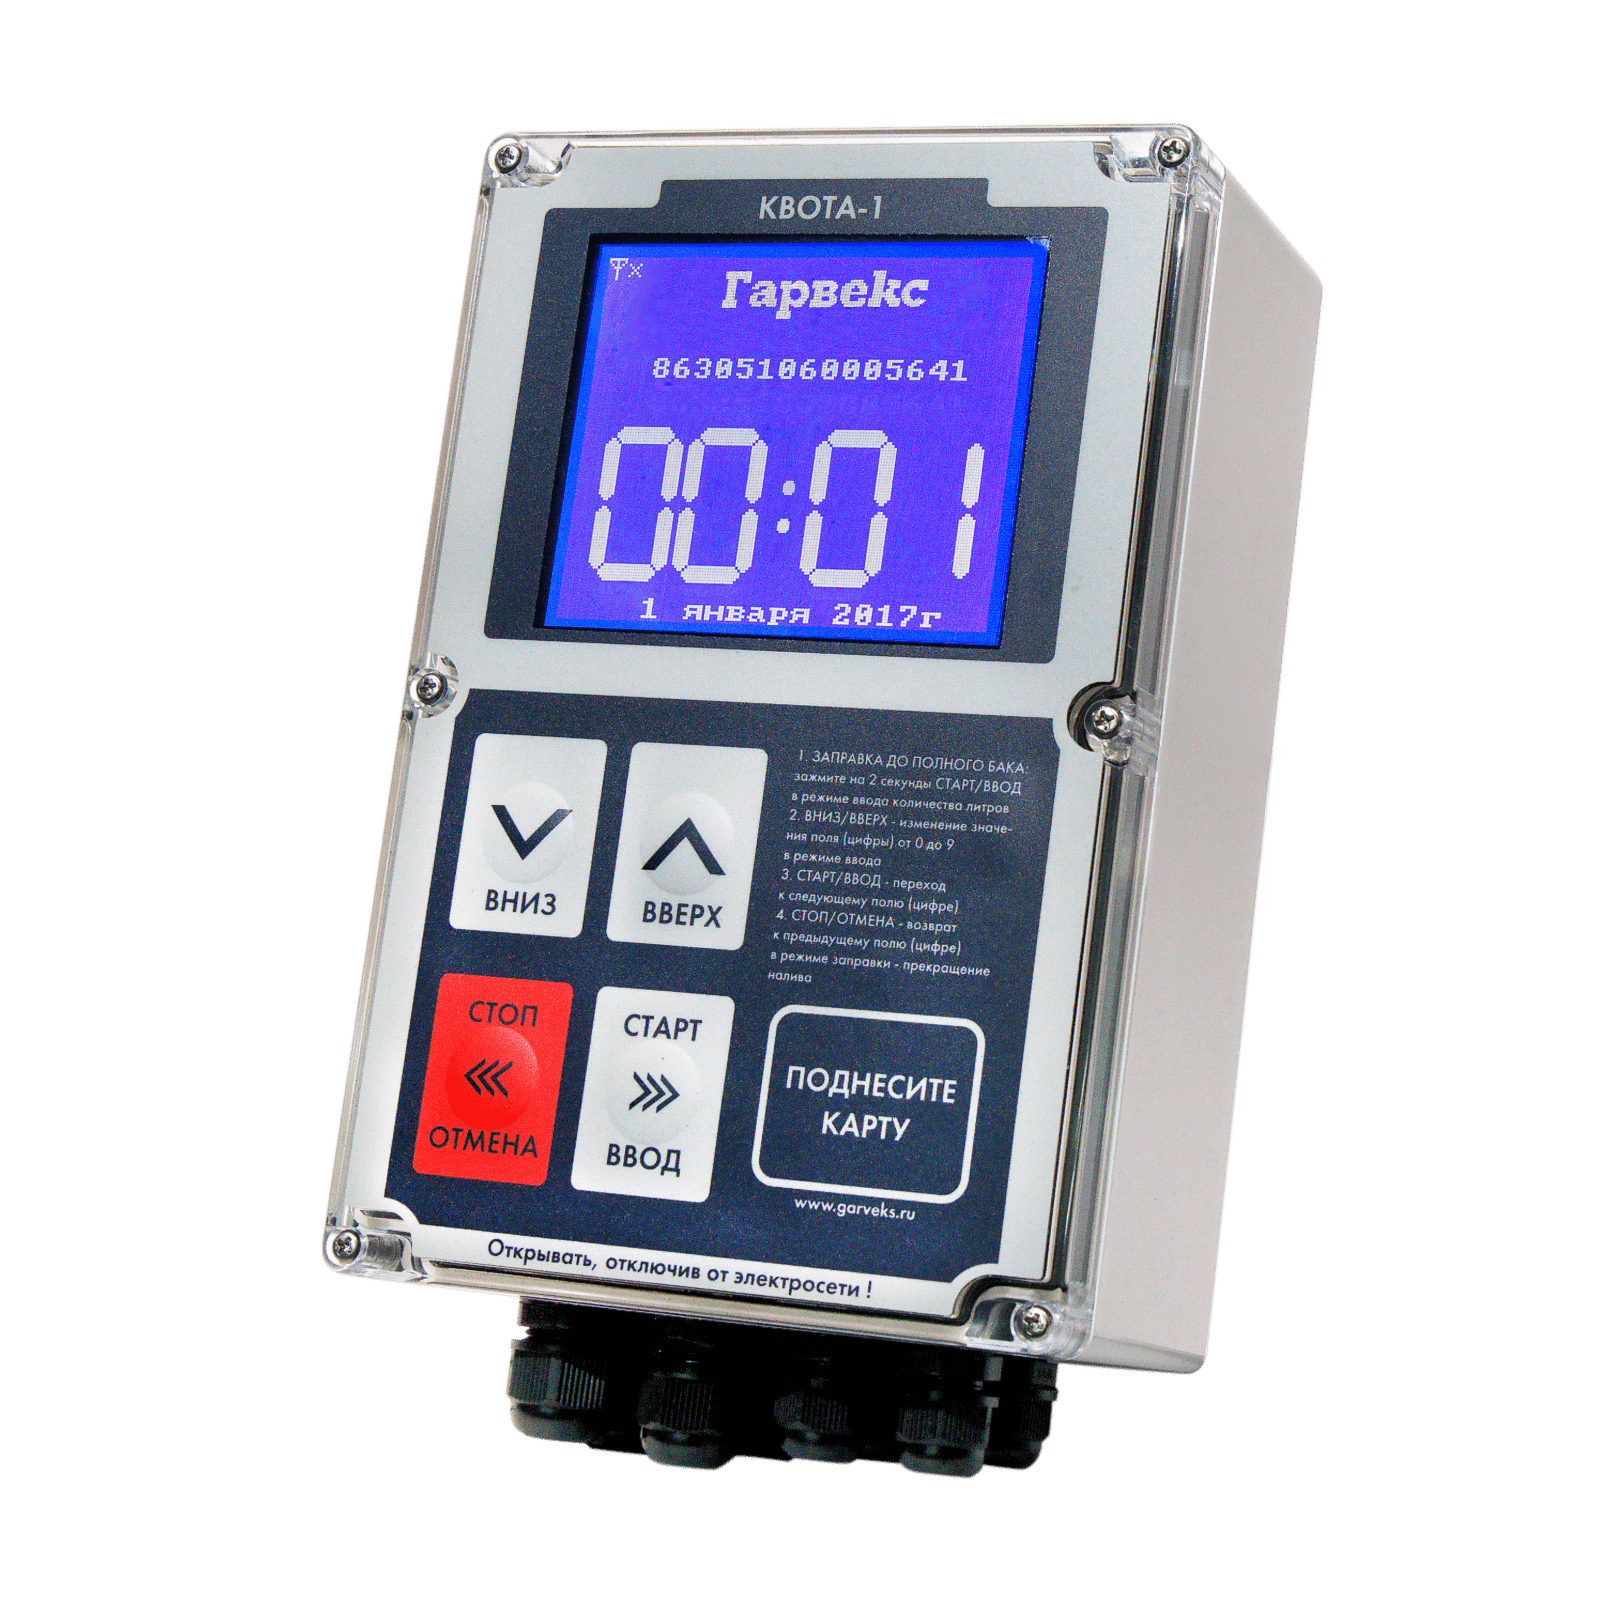
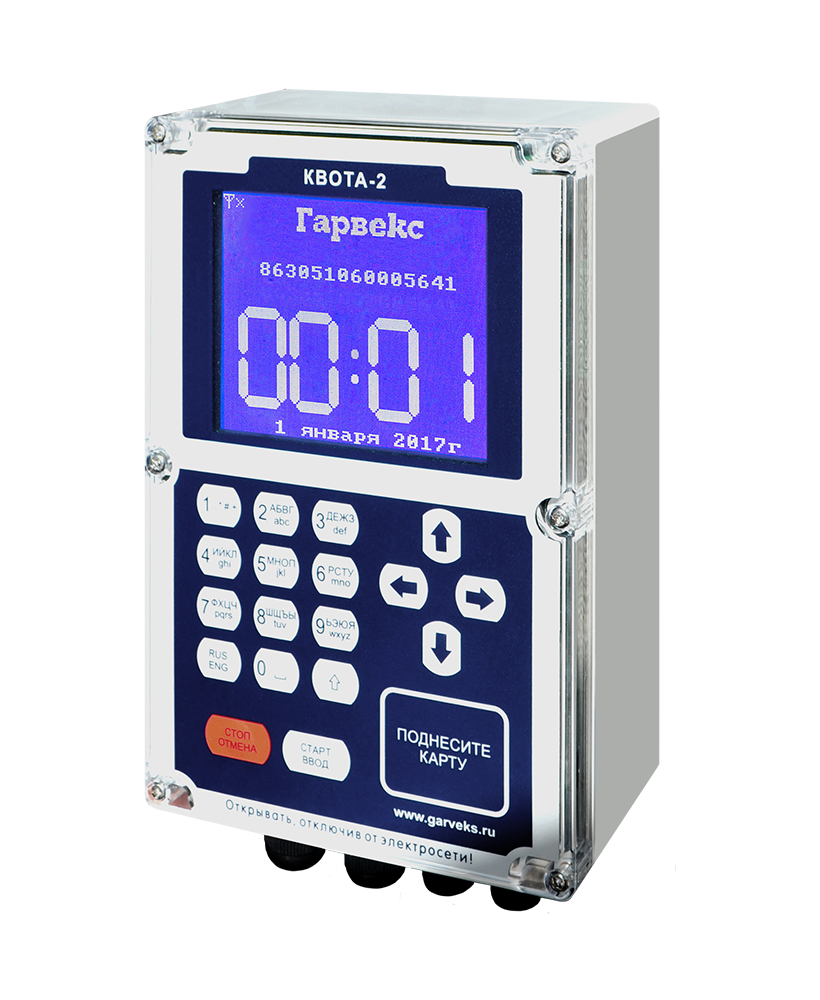
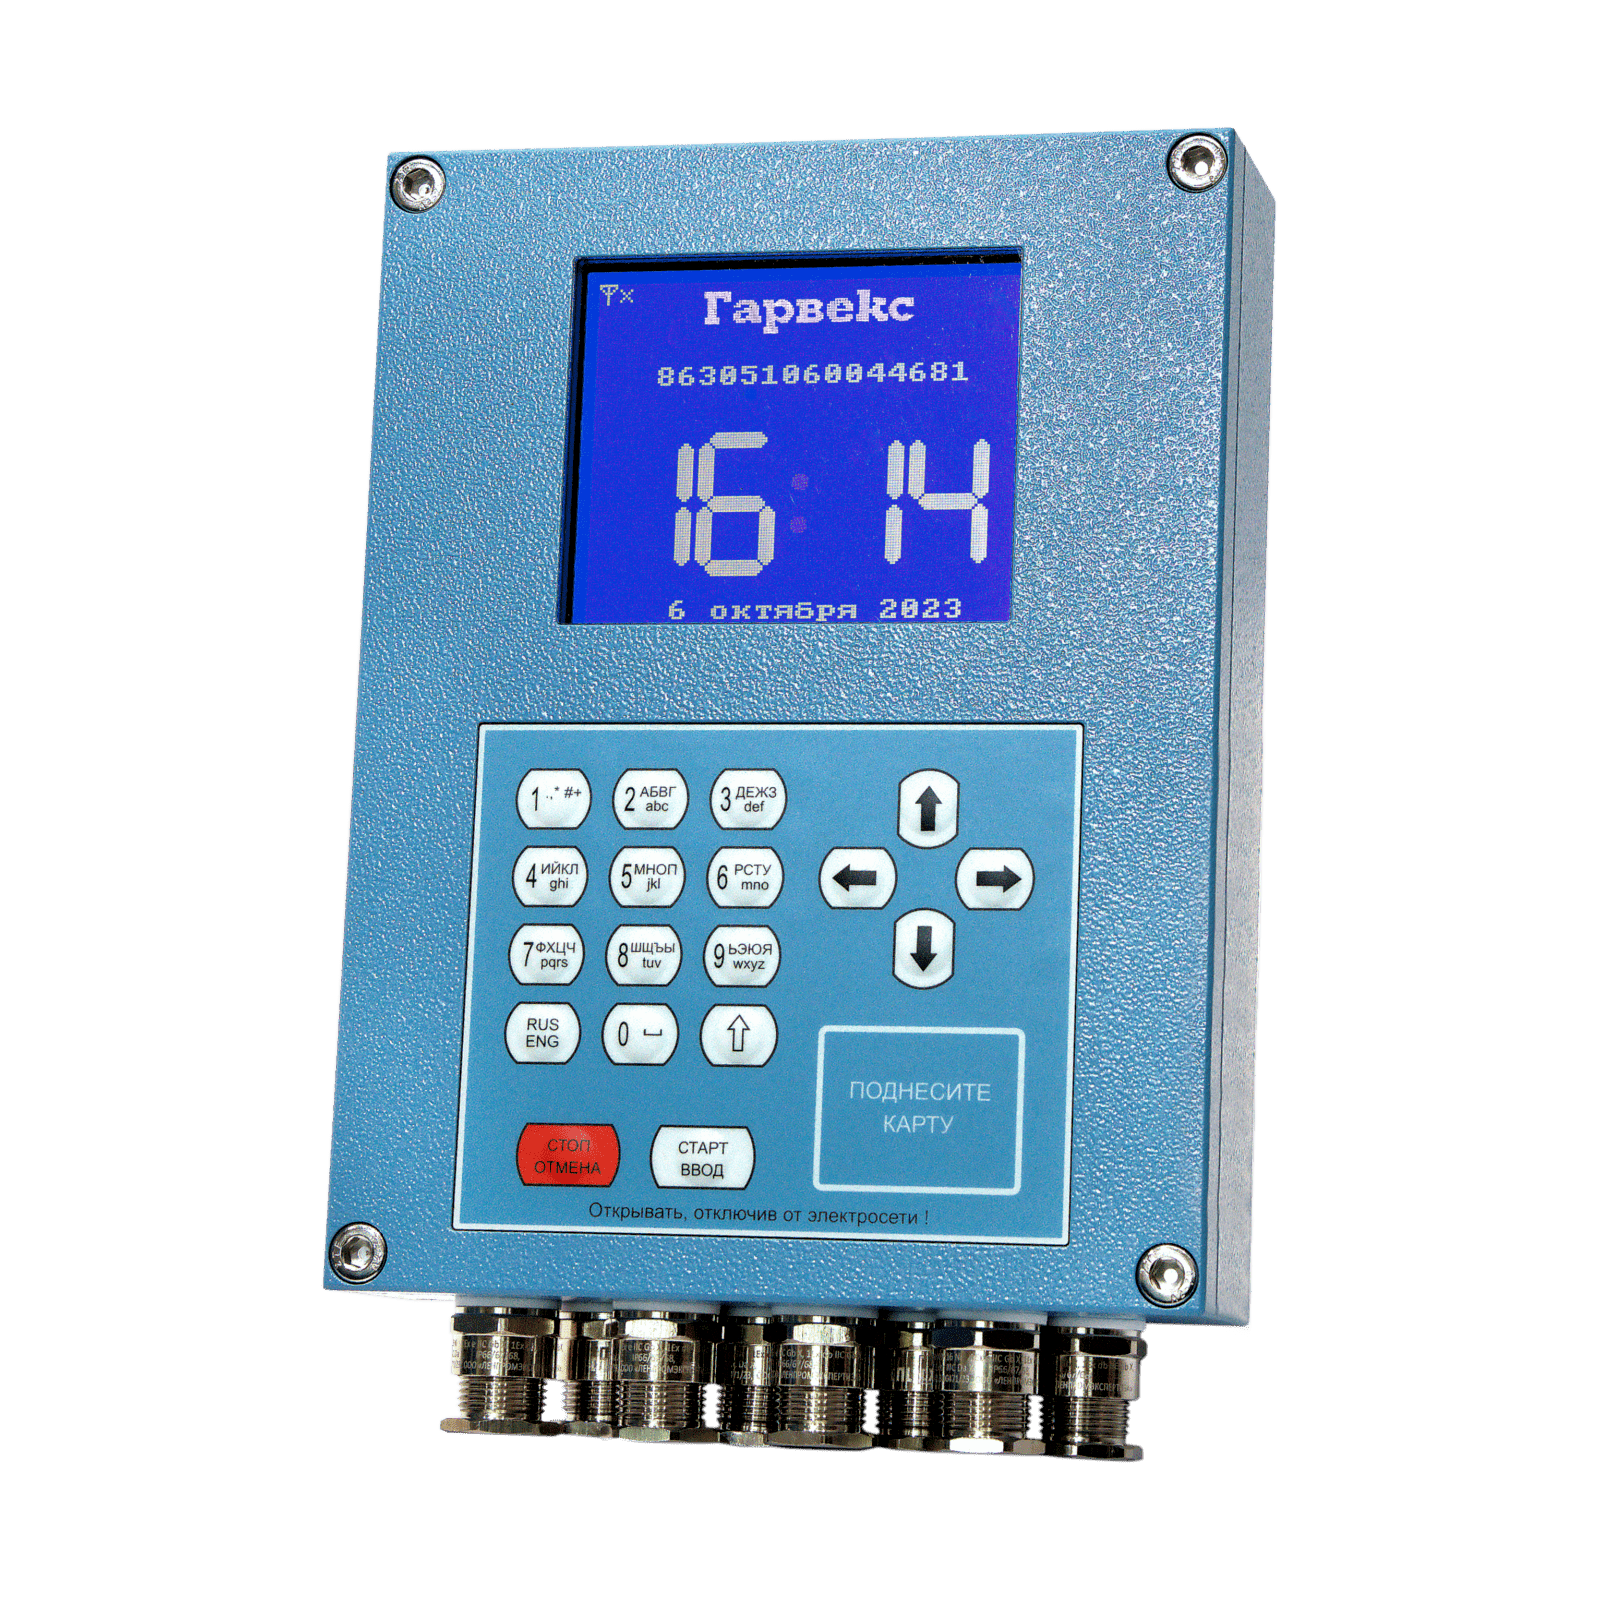
Для учёта отпуска топлива могут применяться разные организационные и технические решения. Например, в руководстве «Гарвекс» контроллеры «Квота-2» и «Квота-3» описаны как устройства для дозированной выдачи жидких товарных ценностей авторизованным лицам по личным идентификаторам; также указана работа в составе облачного сервиса АЗС-Онлайн. Эти сведения сами по себе не подтверждают наличие конкретного отчёта или нужных для анализа полей — перед построением учёта следует проверить документацию и фактическую схему работы. Документация «Гарвекс».
Итог: от суммы к управленческому решению
Чтобы разобрать расходы на экстренные поставки в ретроспективе, определите критерии выборки, соберите документы, отделите стоимость топлива от доставки и других подтверждённых затрат, а затем сравните результат с подходящей базой. После этого восстановите хронологию и отметьте, где данных не хватает.
Итоговый документ должен отвечать на несколько вопросов: сколько потратили, какие компоненты сформировали сумму, почему понадобилась экстренная закупка, какие последствия удалось избежать или зафиксировать и какие изменения помогут лучше подготовиться к похожей ситуации. Если часть ответа нельзя подтвердить, это нужно обозначить, а не заполнять догадками.
Такой разбор помогает обсуждать устойчивость топливного снабжения предметно: на основе собственных операций и проверяемых документов. Если для анализа или организации учёта требуется обсудить подходящее решение, можно направить вопрос специалистам через контакты компании.