Экономика и управление топливом: как не считать одну экономию дважды
Подписывайтесь на рассылку
Раз в неделю будем присылать вам дайджест с самыми полезными статьями.
Сопутствующие товары
Новости |
23 октября, 2026 г.
Время чтения:
6
Почему один результат легко посчитать дважды
Автоматизация учёта топлива может влиять сразу на несколько процессов: выдачу горючего, фиксацию операций, контроль расхода и работу сотрудников. Поэтому при оценке эффекта возникает соблазн сложить все найденные улучшения. Но часть из них может описывать одну и ту же экономию разными словами.
Например, компания зафиксировала, что после внедрения контроля уменьшился необъяснимый расход. Одновременно в отчёте появились «предотвращённые потери» и «снижение нецелевой выдачи». Если все три показателя рассчитаны по одним и тем же литрам, их сложение завысит результат.
Чтобы понять, окупается ли автоматизация, нужно не только собрать эффекты, но и определить, где каждый из них возникает и как измеряется.
Сначала зафиксируйте базу сравнения
До внедрения изменений выберите период, с которым будете сравнивать результат. Зафиксируйте его длительность и составьте перечень показателей, которые уже учитываются в компании. Например:
- объём приобретённого и выданного топлива;
- расход по транспортным средствам или подразделениям;
- объём топлива, который не удалось объяснить;
- трудозатраты на учёт и сверку;
- расходы на обслуживание объектов.
Сравнивать периоды нужно на сопоставимых условиях. Если изменились объём работ, число машин, маршруты или цены на топливо, это следует отметить отдельно. Иначе разница между периодами может объясняться не внедрением учёта, а изменившейся нагрузкой или стоимостью закупки.
Практичный подход — отдельно учитывать натуральные показатели, например литры, и денежные. Снижение цены закупки не следует записывать как результат автоматизации учёта, если система не повлияла на условия покупки. А изменение объёма потребления лучше оценивать с учётом выполненной работы: меньше израсходованных литров само по себе ещё не доказывает, что процесс стал эффективнее.
Разделите эффекты по источнику
Для каждой предполагаемой выгоды определите собственный источник и показатель. Это помогает заметить пересечения ещё до расчёта.
| Эффект | Что измерять | Возможное пересечение |
|---|---|---|
| Снижение фактического расхода | Литры на сопоставимый объём работы | Предотвращённые потери топлива |
| Предотвращение нецелевой выдачи | Подтверждённые операции, которые удалось исключить | Снижение общего расхода |
| Сокращение ручного учёта | Часы работы, которые больше не тратятся на конкретные операции | Сокращение штата или фонда оплаты труда |
| Снижение расходов на обслуживание | Фактические затраты на конкретные работы | Экономия от уменьшения числа выездов |
Таблица — не список эффектов, которые нужно обязательно сложить. Это способ разделить их и проверить, не описывают ли разные строки один и тот же результат.
Пример: расход и предотвращённые потери
Предположим, по итогам анализа компания оценила, что за период не было выдано 100 литров, которые раньше считались нецелевыми. Эти же 100 литров вошли в расчёт снижения необъяснимого расхода. В таком случае нельзя отдельно прибавить к экономии стоимость 100 литров как «предотвращённые потери» и ещё раз учесть ту же сумму как «снижение расхода».
Нужно выбрать один способ отражения результата. Либо компания считает уменьшение расхода относительно сопоставимой базы, либо отдельно оценивает конкретные предотвращённые операции — но исключает их повтор из первого показателя. Если разделить данные невозможно, безопаснее не складывать оценки, а показать общий результат одной строкой.
Пример: трудозатраты и фонд оплаты труда
Сэкономленные часы не всегда означают снижение расходов на персонал. Если сотрудники стали тратить меньше времени на сверку, но их штат и зарплата не изменились, это высвободившееся время, а не прямое сокращение денежных затрат. Его можно учитывать как операционный эффект, но не прибавлять к фактическому снижению фонда оплаты труда, если речь об одних и тех же рабочих часах.
Рассчитайте денежный эффект без повторов
Для каждого непересекающегося результата применяйте отдельный расчёт. Например:
Экономия на топливе = подтверждённое сокращение расхода в литрах × выбранная цена литра.
В расчёте укажите, какая цена используется: фактическая закупочная за период или единая цена для сравнения. Не смешивайте варианты в одной оценке. Если изменилась стоимость топлива, отдельно покажите эффект цены и эффект объёма — так будет яснее, что связано с изменением расхода, а что с рынком закупки.
Денежную оценку высвобождённых часов включайте только тогда, когда она подтверждается реальным изменением затрат или использованием времени для другой конкретной задачи. Не переводите часы в условные деньги и не прибавляйте их к снижению фонда оплаты труда без проверки пересечений.
Итоговый эффект за период можно представить так:
Чистый эффект = сумма подтверждённых непересекающихся выгод − расходы на внедрение и эксплуатацию за тот же период.
А срок окупаемости оценивайте по первоначальным затратам и регулярному подтверждённому эффекту. Если результат меняется от месяца к месяцу, используйте несколько периодов наблюдения, а не самый удачный месяц. Все допущения — базу сравнения, цену топлива, состав затрат и способ учёта часов — сохраните рядом с расчётом.
Как проверить расчёт перед принятием решения
Перед тем как представить цифру руководству, пройдите короткую проверку:
- У каждого эффекта есть показатель. Для литров — объём, для затрат — денежная сумма, для времени — подтверждённые часы.
- Периоды и условия сопоставимы. Изменения объёма работ и других обстоятельств отмечены отдельно.
- Одна операция не попала в расчёт дважды. Особенно проверьте строки о снижении расхода и предотвращённых потерях.
- Экономия отличена от высвобождения ресурса. Не всякое сэкономленное время сразу сокращает расходы.
- В расчёт включены затраты на сам проект. Без них срок окупаемости будет неполным.
- Результат можно проверить по первичным данным. Для каждого итога понятно, откуда взялись исходные значения.
Как связать методику с автоматизацией учёта
Начать можно с документирования текущего процесса: какие операции записывают вручную, как сверяют выдачу и кто отвечает за итоговые данные. Затем определите, какие показатели реально доступны для сравнения после изменения процесса. Не приписывайте автоматизации результат, который нельзя подтвердить учётными данными.
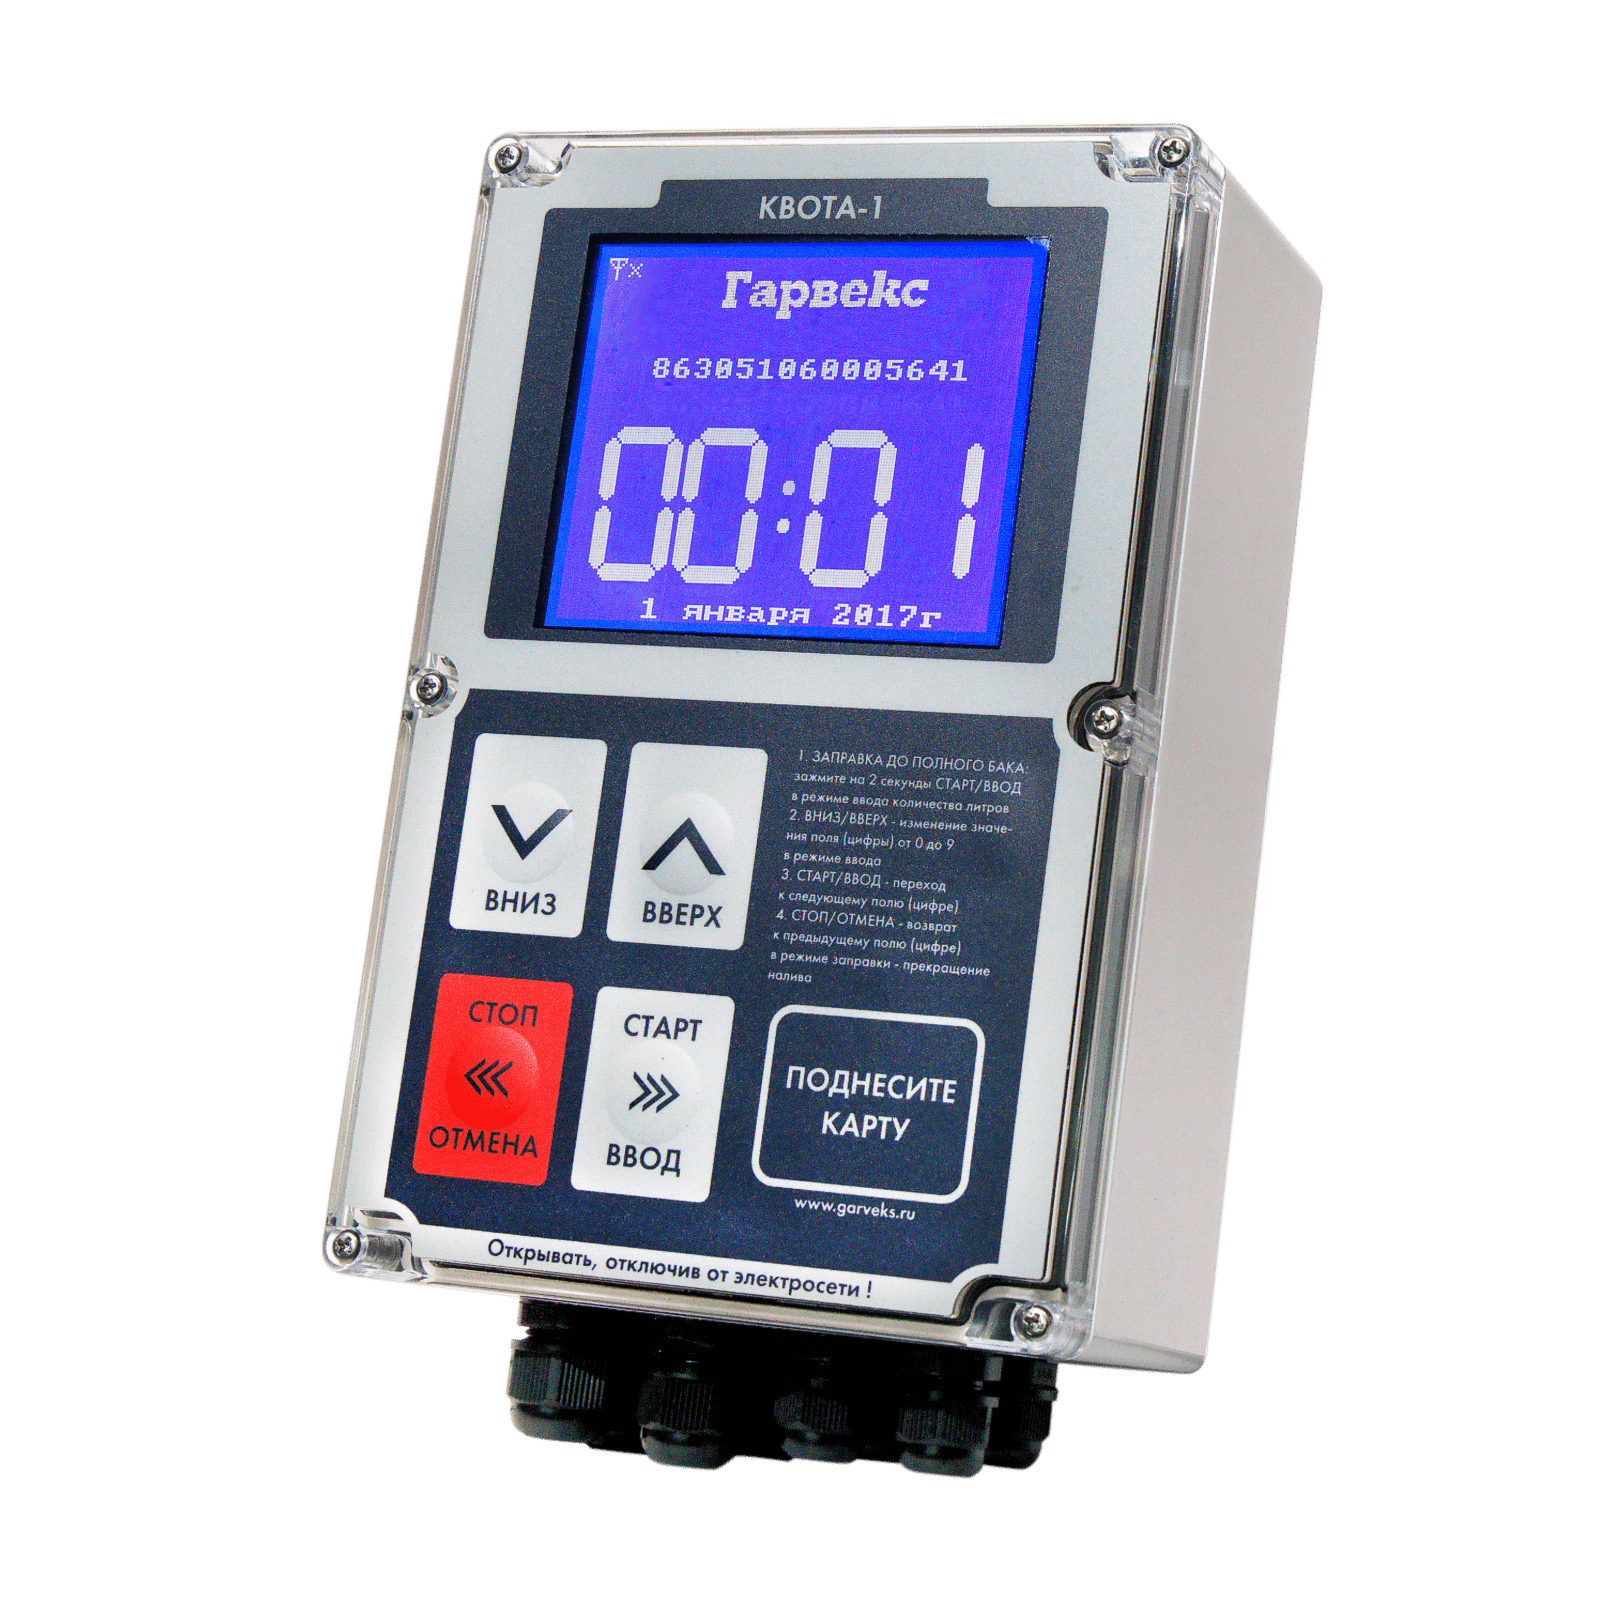
В документации «Гарвекс» контроллер «Квота-ТК» описан как устройство для управления оборудованием топливораздаточной колонки с одним постом, дозированной выдачи и ведомственного или коммерческого учёта, с возможностью управления от внешних систем. Сведения о контроллере доступны в разделе документации. Для финансовой оценки важно заранее согласовать, какие исходные и итоговые показатели будут использоваться в конкретном проекте.
В материалах «АЗС-Онлайн» указан результат внедрения — экономия затрат на ГСМ до 30%. Это заявленный показатель, а не гарантия такого результата для любого предприятия. Собственный эффект следует рассчитывать по исходным данным компании и не складывать повторяющиеся выгоды.
Вывод
Надёжный расчёт окупаемости начинается не с суммы всех обещанных выгод, а с чистой базы сравнения. Разделите эффекты по источнику, проверьте пересечения между снижением расхода, предотвращёнными потерями и трудозатратами, а допущения зафиксируйте. Тогда расчёт будет понятен и пригоден для проверки.
Если вы планируете автоматизировать топливный учёт, подготовьте перечень текущих показателей и вопросов по проекту. Обсудить их можно со специалистами компании через страницу контактов.